

Le coût de l'assurance de prêt dépend de votre profil (âge, santé, statut fumeur, profession), des caractéristiques du prêt (montant, durée, taux) et des garanties retenues. Pour l'estimer avec précision dès la préparation, appuyez-vous sur un simulateur en ligne qui combine tous ces paramètres en quelques minutes. Intégrez ce montant à votre budget global le plus tôt possible, car il pèse souvent lourd sur le coût total du crédit.
Pourquoi anticiper le coût de l'assurance dans votre budget ?
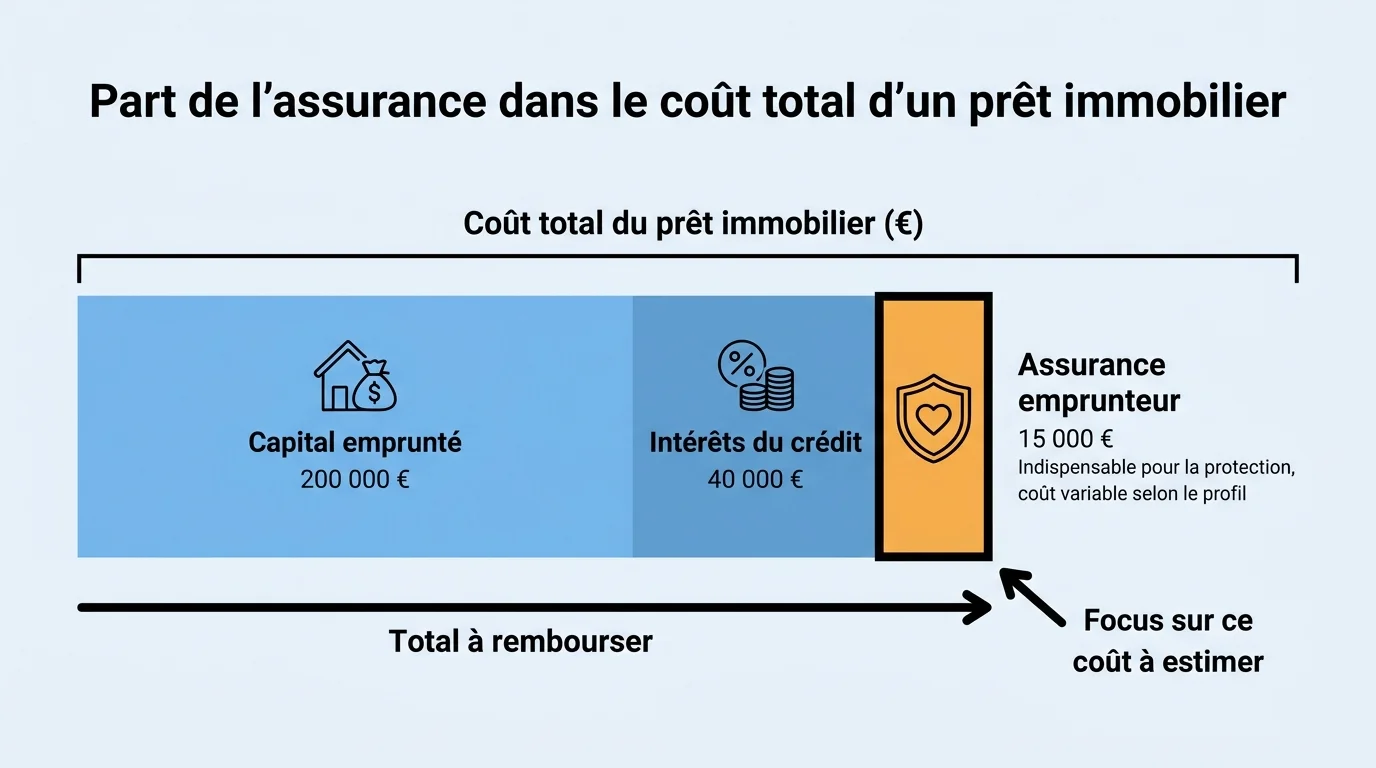
Quand vous montez un projet immobilier, l'attention se porte d'abord sur le prix du bien et le taux du crédit. L'assurance emprunteur passe souvent au second plan, alors qu'elle peut atteindre une part notable du coût total. Sur un prêt de longue durée, sa facture cumulée se chiffre parfois en dizaines de milliers d'euros.
Anticiper ce poste vous évite de découvrir un budget déséquilibré au moment de signer. Vous gardez aussi une marge de manoeuvre, puisque vous n'êtes pas obligé de souscrire le contrat proposé par votre banque. Une estimation précise en amont vous place en position de force.
Sur un prêt de longue durée, l'assurance emprunteur peut peser plusieurs milliers d'euros sur le coût total.
Comment estimer ce coût avec un simulateur en ligne ?
Un simulateur reconstitue votre cotisation à partir de trois familles d'informations : votre projet, votre profil et votre prêt. En quelques réponses, il affiche une estimation chiffrée que vous pouvez ajuster. Cette méthode remplace les fourchettes vagues données de mémoire.
Pour obtenir une estimation fiable sans attendre le rendez-vous en agence, vous pouvez utiliser un simulateur en ligne du coût de votre assurance de prêt immobilier et comparer le résultat avec l'offre de votre banque. Cet outil, proposé par un assureur spécialisé du groupe BNP Paribas, s'appuie sur les mêmes garanties que celles exigées par les établissements prêteurs. Vous disposez ainsi d'une base de comparaison homogène.
La simulation se déroule généralement en trois étapes claires :
- renseigner la nature du projet (nouveau prêt, rachat ou changement de contrat) ;
- décrire votre profil (âge, catégorie professionnelle, statut fumeur) ;
- préciser le prêt (montant, durée, taux et quotité assurée).
Quels critères font varier le montant de votre cotisation ?
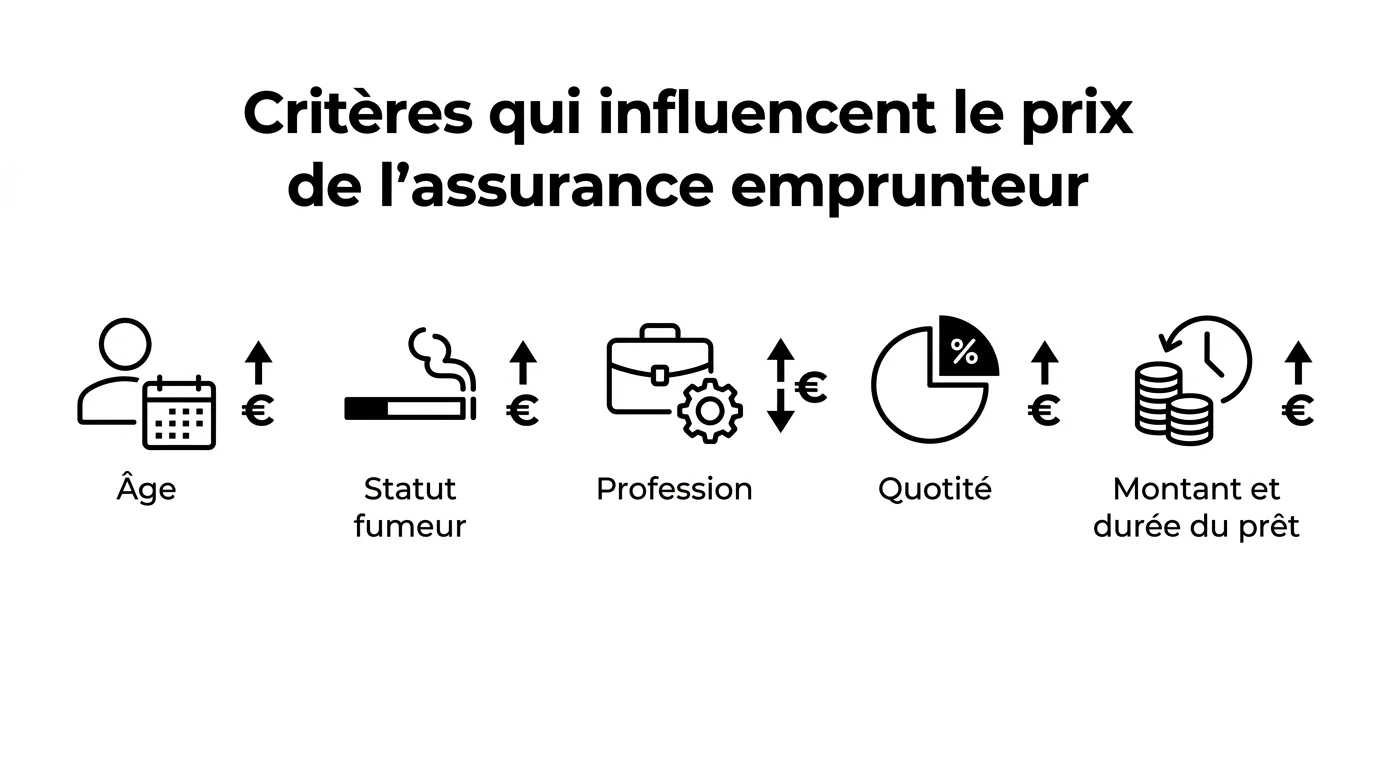
Plusieurs paramètres personnels et financiers modulent le prix de votre assurance. Les connaître vous aide à lire l'estimation et à repérer les leviers d'économie. Le tableau ci-dessous résume leur effet principal.
| Élément du profil ou du prêt | Effet sur la cotisation |
|---|---|
| Âge à la souscription | Plus il est élevé, plus la cotisation monte |
| Statut fumeur | Surcoût net par rapport à un non-fumeur |
| Profession exercée | Majoration possible pour les métiers jugés à risque |
| Quotité assurée | Une couverture à 100 % coûte plus qu'une quotité partagée |
| Montant et durée du prêt | Plus ils s'élèvent, plus le total cumulé grimpe |
Avant de lancer une simulation, réunissez les informations suivantes :
- votre âge à la date de souscription ;
- votre statut fumeur ou non-fumeur sur les 24 derniers mois ;
- le montant, la durée et le taux du prêt ;
- la quotité que vous souhaitez couvrir par emprunteur.
Une estimation chiffrée en quelques minutes évite les mauvaises surprises au moment de signer.
Comment ajuster les garanties à votre projet ?
Le prix ne fait pas tout : le niveau de couverture compte tout autant. Un contrat inclut au minimum les garanties décès et perte totale et irréversible d'autonomie, puis, selon les banques, l'invalidité et l'incapacité de travail. Des options complémentaires couvrent par exemple les affections du dos ou les troubles psychiques.
Avant d'arbitrer vos garanties, prenez le temps de calculer votre capacité d'emprunt : chaque euro de cotisation réduit la mensualité que vous pouvez consacrer au capital. Ajuster la quotité entre deux co-emprunteurs, ou activer une réduction pour un achat à deux, fait aussi bouger la note finale. L'objectif reste de couvrir les vrais risques sans payer pour des options superflues.
Que retenir ?
Estimer le coût de l'assurance de prêt dès le départ vous donne une vision juste de votre budget et un vrai pouvoir de négociation. Un simulateur en ligne, alimenté par votre profil et votre prêt, fournit une estimation fiable en quelques minutes. Comparez ensuite ce résultat avec la proposition de votre banque avant de vous engager.
Gardez en tête que le tarif se lit toujours au regard des garanties couvertes. Un contrat un peu plus cher mais mieux adapté à votre situation peut se révéler plus protecteur sur la durée. Prenez le temps de chiffrer plusieurs scénarios avant de trancher.
Par la rédaction de fresc.org.


