

Le foncier américain consiste à acheter des terrains aux États-Unis pour les valoriser puis les revendre, le plus souvent à des promoteurs. Pour un investisseur français qui détient déjà des biens locatifs, cette classe d'actifs apporte une diversification géographique et monétaire, sans locataires à gérer. L'opération passe généralement par un opérateur spécialisé qui retient les parcelles, pilote les autorisations et organise la revente. La fiscalité relève de la convention franco-américaine et mérite un examen préalable avec un professionnel.
Le foncier américain, une classe d'actifs à part
Le marché foncier des États-Unis se distingue par sa profondeur : le territoire compte 3 243 comtés, chacun avec ses règles d'urbanisme et ses dynamiques démographiques propres. Les terrains non bâtis y sont abondants, y compris en périphérie immédiate de métropoles en pleine croissance comme celles du Texas ou de la Floride. Cette matière première attire les promoteurs, qui préfèrent souvent acheter des parcelles déjà prêtes à construire plutôt que de porter eux-mêmes les démarches administratives.
Si vous gérez déjà des appartements ou des maisons en location, le terrain nu va vous dérouter par sa simplicité. Trois différences le séparent d'un bien locatif classique :
- aucun bâti, donc pas de travaux, pas de sinistres et pas d'entretien courant ;
- aucun locataire, donc pas de vacance, d'impayés ni de gestion quotidienne ;
- une valeur qui progresse surtout par le changement de statut du terrain, pas par les loyers.
En contrepartie, un terrain ne verse aucun revenu tant qu'il n'est pas revendu. C'est un placement de cycle, pas un placement de rendement mensuel.
Comment fonctionne l'investissement dans le foncier aux USA ?
L'achat, la valorisation et la revente
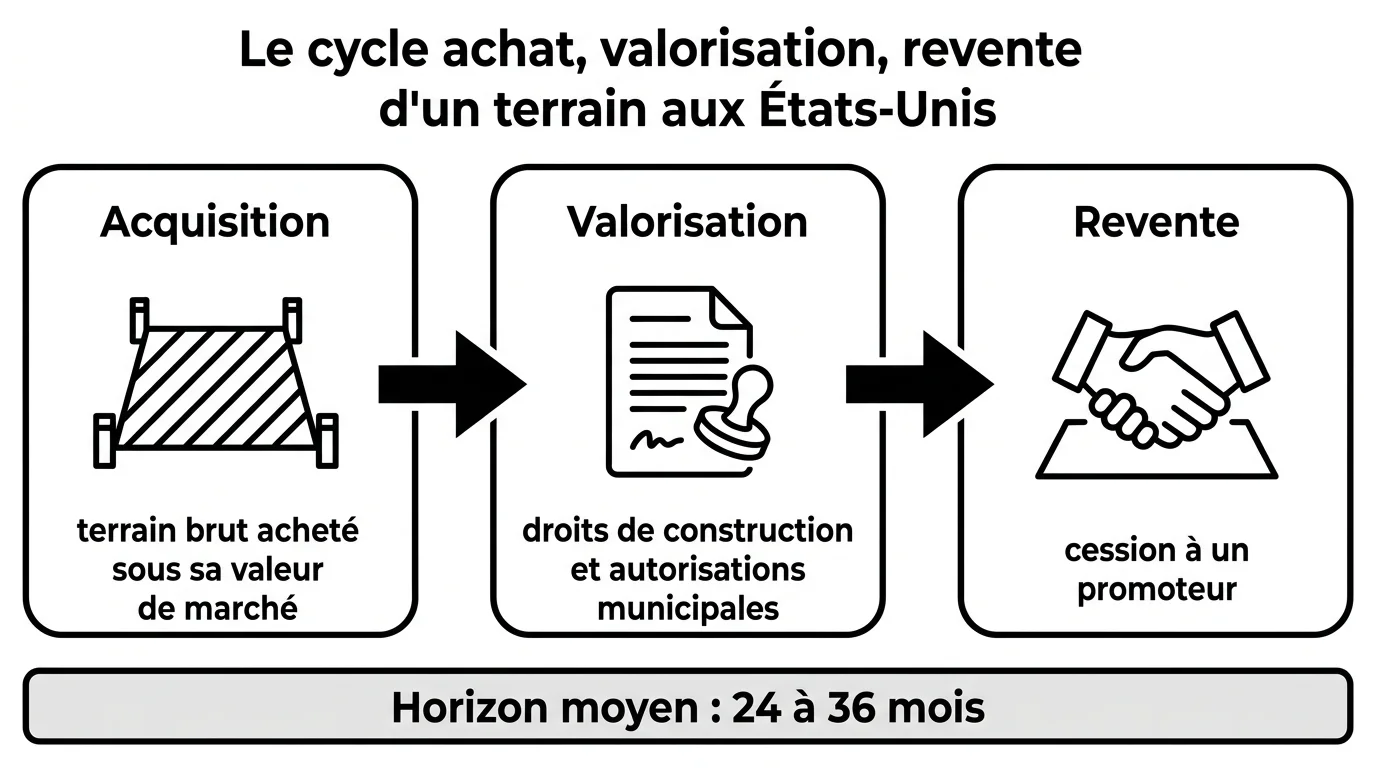
Le modèle plus répandu tient en trois temps. Un terrain brut est acheté sous sa valeur de marché, souvent auprès d'un propriétaire pressé de vendre. Il est ensuite valorisé par un travail administratif : obtention de droits de construction, autorisations municipales, parfois découpage en lots.
| Étape du cycle | Objectif |
|---|---|
| Acquisition | Acheter une parcelle brute sous sa valeur de marché |
| Valorisation | Obtenir les droits de construction et les autorisations municipales |
| Revente | Céder le terrain prêt à construire, souvent à un promoteur |
La revente clôt l'opération, généralement auprès d'un promoteur ou d'un constructeur. La plus-value vient du travail réalisé sur le terrain, davantage que d'une hausse générale du marché.
Aux États-Unis, un terrain qui obtient ses droits de construction change de catégorie aux yeux des promoteurs : la valeur se crée par le travail administratif, sans attendre une hausse générale des prix.
S'appuyer sur un opérateur spécialisé
Identifier la bonne parcelle dans le bon comté demande des données, des relais locaux et une lecture fine des règles d'urbanisme. Des sociétés se sont positionnées sur ce créneau pour les investisseurs francophones. Vous pouvez ainsi investir dans le foncier aux USA avec LandQuire, une société qui analyse les données foncières de l'ensemble des 3 243 comtés américains pour repérer les opportunités avant le marché.
Son modèle suit le cycle décrit plus haut : acquisition de terrains bruts, obtention des droits de construction et des autorisations, puis revente, notamment à des promoteurs. Le site, disponible en français, affiche un ticket d'entrée de 100 000 dollars, une durée moyenne d'investissement de 24 à 36 mois et environ 400 investisseurs accompagnés. Prenez le temps d'étudier chaque dossier proposé, comme vous le feriez pour un immeuble en France.
Diversifier un patrimoine locatif français avec des terrains américains
Un patrimoine concentré sur le locatif français reste exposé à un seul cycle : celui du marché hexagonal, de sa fiscalité et de ses taux. Le foncier américain se comporte différemment, porté par la croissance démographique de certains États et libellé en dollars. Vous ajoutez donc une brique décorrélée de vos loyers, sans alourdir votre charge de gestion.
Votre parc existant peut d'ailleurs financer cette diversification. Mobiliser votre patrimoine immobilier comme levier financier permet de dégager des liquidités sans vendre vos biens, par exemple via un refinancement. Ce montage se prépare avec votre banque et votre conseiller, en gardant une marge de sécurité sur vos mensualités.
Fiscalité et démarches pour un résident français
L'imposition des revenus et des plus-values
La convention fiscale franco-américaine de 1994 pose le principe général : les revenus et plus-values immobiliers sont imposables dans l'État où se situe le bien, donc aux États-Unis pour un terrain américain. La France élimine ensuite la double imposition, en pratique par un mécanisme de crédit d'impôt. Les prélèvements sociaux et les règles déclaratives suivent des logiques propres, à analyser selon votre situation.
Convention fiscale France-États-Unis de 1994 : les revenus et plus-values immobiliers s'imposent dans le pays où se trouve le bien, la double imposition étant neutralisée côté français par un crédit d'impôt.
Structures de détention et obligations déclaratives
Aux États-Unis, la détention passe fréquemment par une LLC, une structure proche de nos sociétés à responsabilité limitée. Côté français, vous restez tenu de déclarer vos comptes ouverts à l'étranger et, le cas échéant, vos participations dans des structures étrangères. Les biens et droits immobiliers détenus hors de France entrent par ailleurs dans l'assiette de l'IFI si vous y êtes assujetti.
Un avocat fiscaliste ou un expert-comptable rompu aux dossiers franco-américains sécurise ces étapes. Le coût de ce conseil pèse peu au regard d'un redressement évité.
Les points de vigilance avant de vous engager
Comme tout placement, le foncier américain comporte des risques, et votre expérience de bailleur ne couvre pas tous les réflexes à acquérir. Avant de signer, passez en revue les points suivants :
- l'horizon de placement : votre capital reste immobilisé pendant toute la durée de l'opération, sans revenu intermédiaire ;
- la liquidité : un terrain se revend moins vite qu'une action ou que des parts de SCPI ;
- le risque de change : une baisse du dollar face à l'euro rogne la performance finale ;
- la qualité de l'opérateur : historique des opérations, transparence des dossiers, frais et modalités de sortie ;
- le risque administratif : un refus d'autorisation municipale allonge ou dégrade l'opération.
Dimensionnez enfin cette poche à sa juste place : une diversification se construit en complément d'un socle solide, jamais en le fragilisant. Si votre parc locatif français tourne bien, le foncier américain peut devenir la brique internationale qui manquait à votre allocation.


