

Le taux marginal d'imposition, ou TMI, est le taux du barème progressif appliqué à la dernière tranche de vos revenus imposables. Il ne mesure pas ce que vous payez au total : votre taux moyen, lui, est toujours plus bas. Connaître votre TMI vous indique combien l'impôt prélèvera sur chaque euro de revenu supplémentaire, et donc quels arbitrages patrimoniaux ont un intérêt fiscal réel. Pour les revenus de 2025 imposés en 2026, le barème compte cinq tranches, de 0 % à 45 %.
Que dit votre taux marginal d'imposition sur votre fiscalité ?
Votre TMI est le taux qui frappe la dernière tranche de votre revenu imposable, pas la totalité de vos revenus. Le barème français fonctionne par paliers : chaque portion de revenu est taxée au taux de la tranche qu'elle traverse, jamais au taux de la tranche la plus haute. Un foyer situé dans la tranche à 30 % ne paie donc pas 30 % de tout ce qu'il gagne.
La confusion entre TMI et taux moyen fausse beaucoup de calculs patrimoniaux. Le taux moyen rapporte l'impôt total au revenu imposable, et il est mécaniquement plus bas que le TMI dès que vous dépassez la première tranche taxée. Un cabinet de gestion de patrimoine détaille ce mécanisme sur le site Auguste Patrimoine, barème et exemples de tranches à l'appui.
Retenez la logique : le taux moyen raconte ce que vous avez payé, le TMI éclaire vos prochaines décisions. C'est lui qui vous dit ce que coûtera fiscalement un loyer encaissé en plus, une prime, ou un rachat sur un contrat d'épargne.
| Indicateur | Ce qu'il mesure |
|---|---|
| Taux moyen | La part réelle de votre revenu imposable partie en impôt, tous paliers confondus |
| Taux marginal (TMI) | Le taux appliqué au dernier euro gagné, donc au prochain euro de revenu |
Comment lire le barème progressif pour situer votre tranche ?
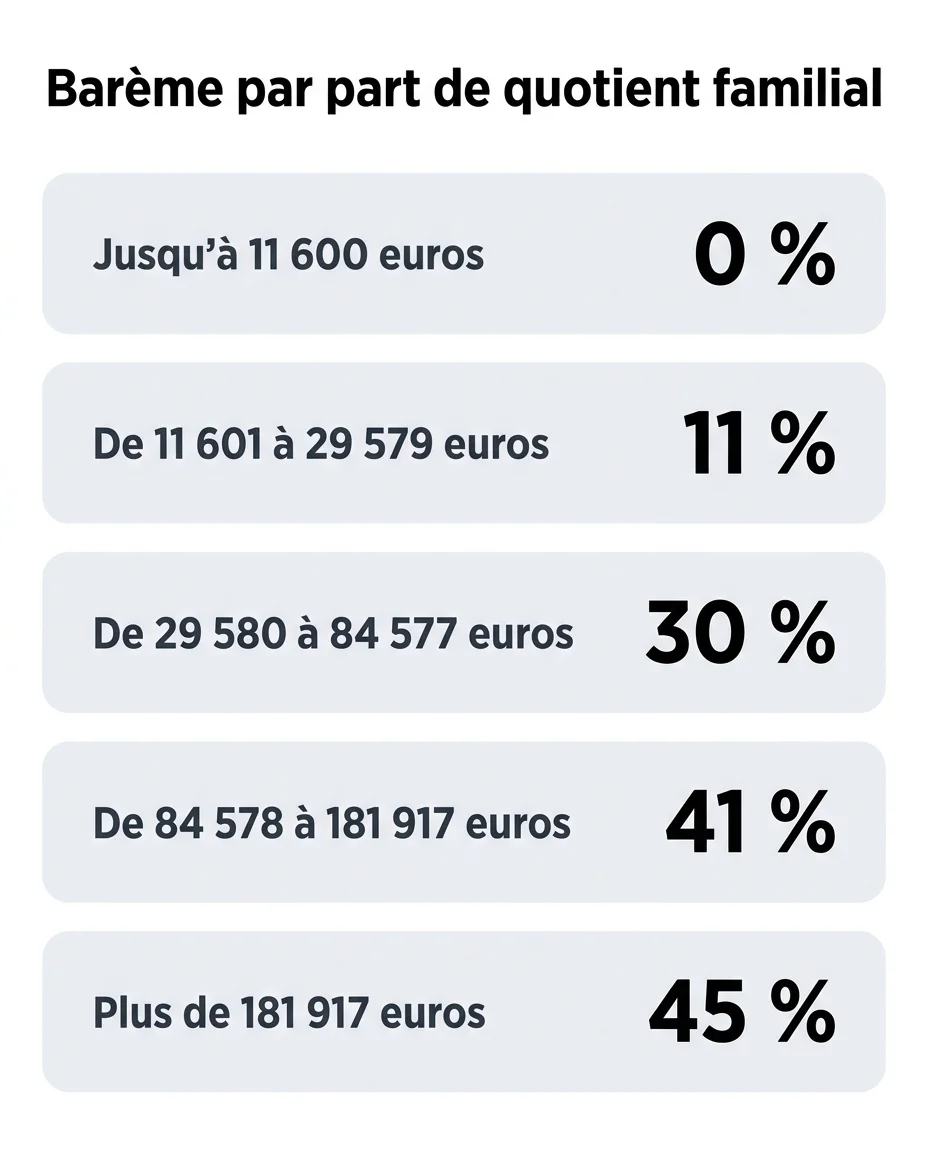
Le barème s'applique au revenu net imposable divisé par le nombre de parts du foyer, ce que l'administration appelle le quotient familial. Vous situez donc votre tranche à partir de ce revenu par part, jamais à partir du revenu total du ménage. Un couple à deux parts atteint la tranche à 30 % bien plus tard qu'un célibataire au même niveau de revenu.
Voici les tranches applicables aux revenus de 2025, déclarés en 2026. Chaque ligne indique le taux qui s'applique à la fraction de revenu par part comprise dans cette tranche.
| Revenu imposable par part | Taux marginal |
|---|---|
| Jusqu'à 11 600 € | 0 % |
| De 11 601 € à 29 579 € | 11 % |
| De 29 580 € à 84 577 € | 30 % |
| De 84 578 € à 181 917 € | 41 % |
| Plus de 181 917 € | 45 % |
Ces montants sont ceux du barème publié par service-public.gouv.fr, dans sa mise à jour d'avril 2026. Vérifiez-les chaque année : les seuils sont revalorisés à chaque loi de finances, et un même revenu peut changer de tranche sans que vous ayez rien changé.
Le barème se lit par part de quotient familial : un revenu imposable de 60 000 € pour deux parts situe le foyer à 30 000 € par part, donc dans la tranche à 30 %.
Quel effet un euro de revenu supplémentaire produit-il ?
Dès que vous encaissez un revenu de plus, il vient s'empiler au sommet de vos revenus existants. Il est donc taxé à votre TMI, et non à votre taux moyen. Une même somme n'a pas du tout le même coût fiscal selon la tranche dans laquelle elle atterrit.
Plusieurs revenus patrimoniaux passent par ce barème progressif dès lors que vous les portez sur votre déclaration :
- les revenus fonciers nets tirés d'une location nue ;
- les bénéfices d'une location meublée imposés au régime réel ou au micro ;
- les revenus de capitaux mobiliers, quand vous renoncez au prélèvement forfaitaire unique au profit du barème ;
- les pensions et rentes viagères, après l'abattement qui leur est propre.
Le raisonnement vaut aussi dans l'autre sens. Une charge déductible de votre revenu global efface de l'impôt au niveau de votre TMI : plus votre tranche est haute, plus la même déduction pèse lourd. Cette asymétrie explique qu'une mécanique fiscale pertinente pour un foyer à 41 % puisse se révéler sans grand intérêt pour un foyer à 11 %.
Les leviers patrimoniaux qui dépendent de votre tranche
Deux familles de dispositifs coexistent et elles ne réagissent pas du tout de la même façon à votre TMI. Les unes viennent diminuer le revenu imposable, les autres viennent diminuer l'impôt lui-même.
- Déduction du revenu global : versements sur un plan d'épargne retraite, déficit foncier, pensions alimentaires. Le gain suit directement votre tranche marginale.
- Réduction ou crédit d'impôt : dons, emploi à domicile, dispositifs immobiliers ciblés. Le montant est fixé par le texte, quelle que soit votre tranche.
Un troisième registre existe : sortir purement et simplement un revenu du barème. Les dividendes et intérêts soumis au prélèvement forfaitaire unique, les contrats d'assurance-vie selon leur ancienneté ou le régime propre aux plus-values immobilières suivent leurs propres règles de taxation. Comparer ces régimes à votre TMI vous indique lequel vous coûte le moins cher.
Gardez aussi en tête la fiscalité locale, qui échappe entièrement au barème progressif. Savoir comment se calcule la taxe foncière complète utilement la vision de ce que votre patrimoine immobilier vous coûte chaque année, indépendamment de votre tranche.
Les limites du raisonnement par le seul TMI
Le TMI ne dit rien des prélèvements sociaux, qui frappent les revenus du patrimoine à un taux distinct et s'ajoutent à l'impôt sur le revenu. Il ignore également la contribution exceptionnelle sur les hauts revenus et les différents mécanismes de plafonnement. Un arbitrage bâti sur le seul TMI passe donc à côté d'une partie du coût réel.
Le franchissement de seuil mérite lui aussi un regard posé. Passer dans la tranche supérieure ne fait jamais basculer l'ensemble de vos revenus au taux du dessus, contrairement à une idée très répandue.
Changer de tranche ne retaxe jamais vos revenus des tranches inférieures : seule la fraction qui franchit le seuil subit le taux plus élevé.
Votre situation dépend de votre composition familiale, de la nature exacte de vos revenus et des engagements que vous avez déjà pris. Aucune règle générale ne remplace un calcul mené sur vos propres chiffres. Faites valider toute stratégie par un conseiller en gestion de patrimoine ou par votre centre des finances publiques avant de vous engager.


