

Acheter un logement neuf avant sa construction implique des règles strictes, des garanties spécifiques et des délais précis. Ce mode d'acquisition séduit par ses frais réduits et ses normes modernes, mais expose aussi à des risques financiers si le promoteur fait défaut ou si le contrat contient des clauses défavorables. Maîtriser le cadre juridique, les étapes de paiement et les points de vigilance permet d'éviter les mauvaises surprises et de sécuriser votre investissement.
VEFA définition et cadre juridique de l'achat sur plan
Qu'est-ce que la Vente en l'État Futur d'Achèvement
La Vente en l'État Futur d'Achèvement désigne un contrat par lequel vous achetez un bien immobilier à construire ou en cours de construction. Vous devenez propriétaire du terrain et des ouvrages existants dès la signature de l'acte authentique chez le notaire. Les constructions futures vous appartiennent au fur et à mesure de leur réalisation.
Pour chiffrer les frais d'acquisition qui s'ajoutent au prix d'achat, utilisez notre calculateur de frais de notaire.
Le promoteur s'engage à édifier le logement conforme aux descriptifs et plans fournis, puis à le livrer une fois achevé. Ce mécanisme garantit que votre investissement progresse avec l'avancement du chantier. Comprendre pourquoi la VEFA attire facilite votre décision d'achat.
Le cadre légal qui encadre la VEFA
La réglementation repose sur le Code civil (articles 1601-3 et suivants) et le Code de la construction et de l'habitation. Ces textes instaurent un régime protégé pour les logements d'habitation, majoritaire dans les ventes de logements neufs en France.
Ce cadre impose au promoteur de fournir des garanties financières obligatoires et de respecter un échéancier de paiement strict. Les acheteurs bénéficient ainsi de protections légales contre les défaillances du constructeur et les malfaçons. La loi Spinetta de 1978 complète ce dispositif en instaurant des garanties sur la solidité et la conformité des ouvrages.
Le transfert progressif de propriété
Contrairement à une vente classique, la propriété se transmet en deux temps. Vous acquérez d'abord le terrain et les constructions existantes lors de la signature de l'acte authentique. Puis, vous devenez propriétaire des ouvrages à venir au rythme de leur édification.
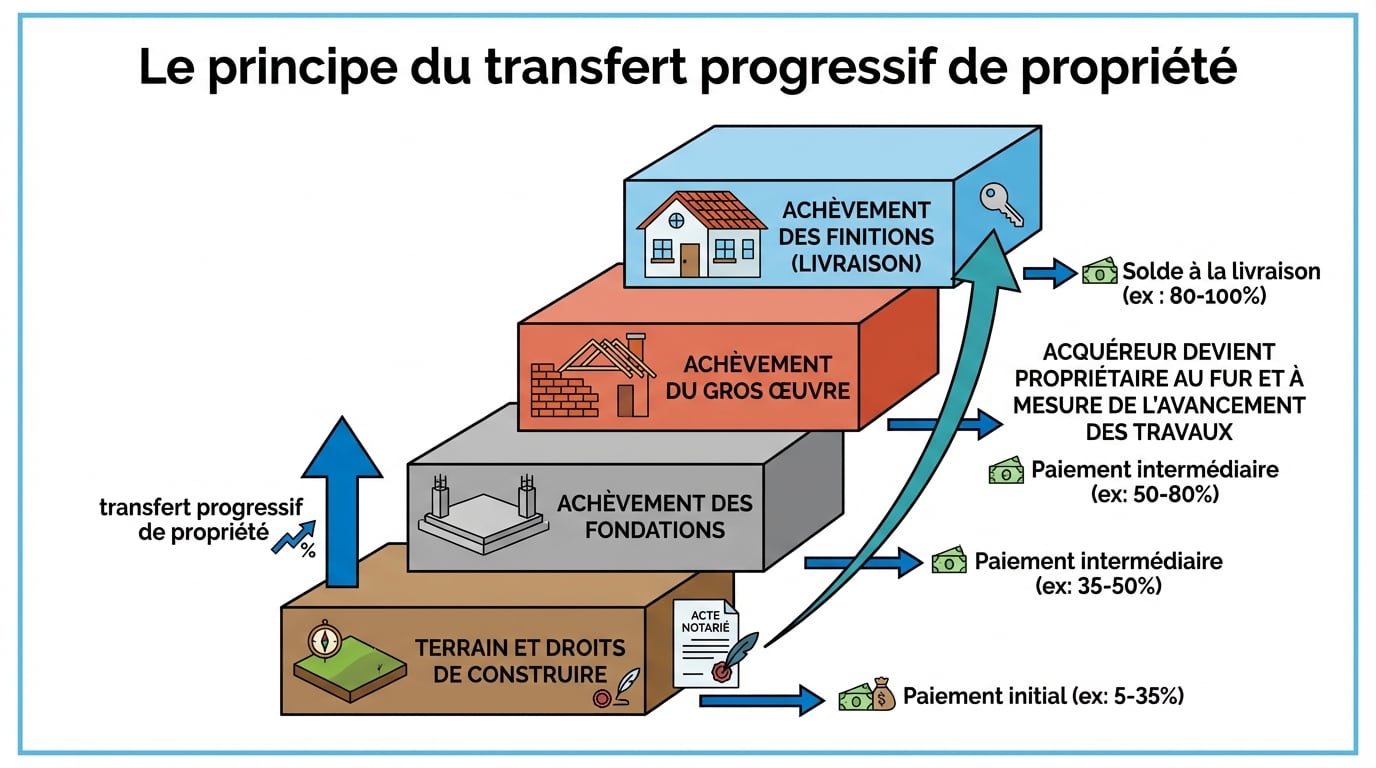
Cette modalité protège votre investissement : si le promoteur abandonne le chantier, vous conservez la propriété des travaux déjà réalisés. Les garanties financières obligatoires assurent soit l'achèvement du projet, soit le remboursement des sommes versées. Ce mécanisme limite les pertes en cas de défaillance du constructeur.
Le parcours complet de l'achat en VEFA de la réservation à la livraison
Le contrat de réservation et le dépôt de garantie
Le contrat de réservation est la première étape, facultative. Vous versez un dépôt de garantie plafonné à 5 % du prix prévisionnel si la vente doit être signée dans l'année, à 2 % si elle doit l'être dans les deux ans, et aucun dépôt ne peut être exigé au-delà (article R261-28 du CCH). Ce versement bloque le logement pendant la préparation du dossier de financement.
Le contrat précise le prix, la surface, les caractéristiques du bien et le délai de livraison. Il indique aussi les conditions de remboursement du dépôt si vous renoncez à l'achat dans les délais légaux ou si votre demande de prêt est refusée. Vérifiez que le promoteur restitue intégralement cette somme en cas d'annulation justifiée.
La notification du projet et le délai de rétractation
Le promoteur vous adresse le projet d'acte authentique au moins un mois avant la signature définitive. Ce document détaille les surfaces, les équipements, les charges de copropriété prévisionnelles et les garanties financières souscrites. Lisez-le attentivement pour détecter d'éventuelles divergences avec les promesses commerciales.
Un délai de rétractation de 10 jours s'applique au contrat de réservation : il court à partir du lendemain de la première présentation de la lettre recommandée qui vous le notifie (article L271-1 du CCH). Durant cette période, vous pouvez annuler votre engagement sans motif ni pénalité, et le dépôt de garantie vous est intégralement remboursé.
L'échéancier des paiements selon l'avancement des travaux
Calculateur d'échéancier VEFA
Estimez vos appels de fonds selon l'avancement du chantier
| Fondations achevées Étape 1 : Achèvement des fondations | 35% max 87 500 € Cumul : 87 500 € |
| Mise hors d'eau Étape 2 : Toiture et étanchéité posées | + 35% 87 500 € Cumul (70%) : 175 000 € |
| Achèvement des travaux Étape 3 : Finition du chantier | + 25% 62 500 € Cumul (95%) : 237 500 € |
| Livraison du bien Étape 4 : Remise des clés | + 5% 12 500 € Total : 250 000 € |
Les versements suivent un calendrier strict lié à la progression du chantier. Ce système protège votre trésorerie en évitant de payer avant que les travaux correspondants soient réalisés. Un architecte ou un maître d'œuvre constate chaque étape et valide le déblocage des fonds.
| Étape des travaux | Paiement maximum autorisé |
|---|---|
| Achèvement des fondations | 35 % du prix |
| Mise hors d'eau (gros œuvre) | 70 % du prix |
| Achèvement de l'immeuble | 95 % du prix |
| Livraison (remise des clés sans réserves) | 5 % restants |
Si vous contestez la conformité du logement lors de la livraison, les 5 % restants peuvent être consignés (article R261-14 du CCH), généralement à la Caisse des Dépôts jusqu'à la levée des désordres. Cette retenue incite le promoteur à corriger rapidement les défauts constatés.
La signature de l'acte authentique chez le notaire
L'acte authentique formalise la vente et transfère la propriété du terrain et des constructions existantes. Le notaire vérifie les garanties financières, les autorisations administratives et la conformité du projet. Il s'assure que le promoteur a souscrit les assurances obligatoires.
Lors de cette signature, vous réglez les frais de notaire, de l'ordre de 2 à 3 % du prix dans le neuf contre 7 à 8 % dans l'ancien selon les notaires, soit au moins 10 000 € d'écart sur un bien de 250 000 €. Le notaire conserve un exemplaire de l'acte et vous remet un titre de propriété.
Les avantages financiers et pratiques d'un achat en VEFA
Des frais de notaire réduits et une TVA avantageuse
Les frais de notaire dans le neuf sont de l'ordre de 2 à 3 % du prix, contre 7 à 8 % dans l'ancien. Sur un appartement de 250 000 €, l'écart atteint donc au moins 10 000 € par rapport à une acquisition dans l'ancien. Il s'explique par des droits de mutation réduits dans le neuf, dont la vente est soumise à la TVA.
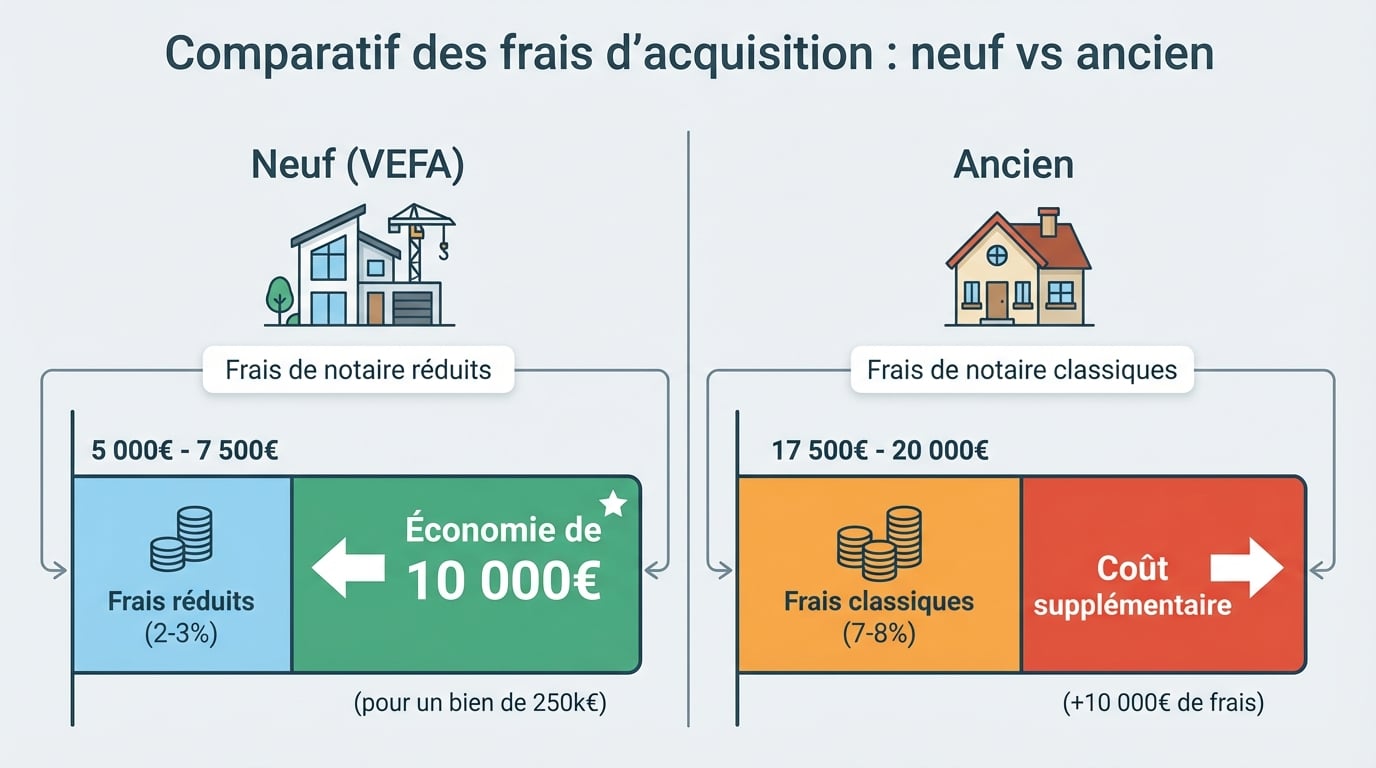
Comparatif des frais d'acquisition : Neuf vs Ancien
La TVA à taux réduit de 5,5 % est réservée à l'accession sociale : logement situé dans un quartier prioritaire de la politique de la ville ou un quartier en rénovation urbaine (ANRU), ou à proximité, prix de vente plafonné, acheteur sous plafonds de ressources qui en fait sa résidence principale. Le taux normal de 20 % s'applique dans les autres cas. Vérifiez votre éligibilité auprès du promoteur pour bénéficier de cette réduction.
Des normes de construction modernes et performantes
Les logements neufs respectent la réglementation environnementale RE2020, qui impose une faible consommation énergétique et une empreinte carbone limitée. Ces standards réduisent vos factures de chauffage et valorisent le bien à la revente ou en location. L'isolation thermique et phonique répond à des exigences strictes.
Pas de gros travaux à prévoir dans les premières années. Les équipements (chaudière, ventilation, menuiseries) sont neufs et garantis. Cette absence de rénovation immédiate limite vos dépenses initiales et facilite la gestion locative. Découvrir les atouts du neuf affine votre stratégie d'investissement.
La possibilité de personnaliser son logement
Le promoteur propose généralement une liste de choix pour les finitions : revêtements de sols, couleurs des murs, équipements de cuisine et de salle de bains. Vous pouvez ainsi adapter le logement à vos goûts et à vos besoins, dans les limites du cahier des charges. Ces options sont souvent gratuites si vous les choisissez avant le démarrage des travaux intérieurs.
Certains promoteurs facturent les modifications tardives. Validez vos choix rapidement pour éviter les surcoûts. Les prestations haut de gamme (carrelage, robinetterie) peuvent entraîner un supplément de prix. Comparez les offres et négociez les options pour maîtriser votre budget.
L'exonération de taxe foncière pendant 2 ans
Les logements neufs bénéficient d'une exonération de taxe foncière durant les deux années qui suivent celle de leur achèvement (article 1383 du CGI). La commune peut toutefois la limiter à une fraction de la base imposable, de 40 à 90 %. Elle représente une économie de plusieurs centaines d'euros selon la taille du bien et la localité.
Toutes les communes n'appliquent pas cette exonération en totalité. Renseignez-vous auprès de la mairie ou du promoteur avant de finaliser votre achat. Si l'exonération est réduite, intégrez cette charge dans votre plan de financement pour éviter les déséquilibres budgétaires.
Les garanties légales obligatoires qui protègent l'acheteur
La garantie financière d'achèvement ou de remboursement
Le promoteur doit souscrire une Garantie Financière d'Achèvement (GFA) ou une Garantie Financière de Remboursement (GFR). La GFA assure l'achèvement du chantier en cas de défaillance du constructeur. Un établissement financier ou une compagnie d'assurance reprend alors le financement des travaux restants.
La GFR garantit le remboursement des sommes versées si la vente est résolue faute d'achèvement. L'une ou l'autre doit être souscrite avant la vente (article L261-10-1 du CCH). Exigez la preuve de souscription de ces garanties avant de signer l'acte authentique. Sans l'une de ces garanties, la vente ne peut pas être conclue.
La garantie de parfait achèvement et la garantie biennale
La garantie de parfait achèvement couvre tous les défauts apparents et les non-conformités signalés lors de la réception ou dans l'année suivante. Le promoteur doit intervenir gratuitement pour corriger ces désordres. Notifiez chaque anomalie par courrier recommandé pour faire jouer cette garantie.
La garantie biennale s'applique pendant deux ans aux équipements dissociables du bâti : volets, robinetterie, radiateurs, portes intérieures. Si ces éléments présentent un dysfonctionnement durant cette période, le promoteur ou le fabricant assure leur réparation ou leur remplacement. Conservez tous les justificatifs d'achat et de livraison.
La garantie décennale et l'assurance dommages-ouvrage
La garantie décennale protège pendant dix ans contre les vices affectant la solidité de l'ouvrage ou le rendant impropre à sa destination. Elle couvre les fissures structurelles, les infiltrations graves, les effondrements et les défauts d'étanchéité majeurs. Cette garantie engage la responsabilité du promoteur, de l'architecte et des entreprises.
L'Assurance Dommages-Ouvrage (DO), obligatoire, préfinance les réparations avant de se retourner contre les responsables. Elle accélère l'indemnisation en évitant les procédures judiciaires longues. Vérifiez que le promoteur a bien souscrit cette assurance et qu'elle figure dans l'acte authentique.
La garantie de surface et la garantie d'isolation phonique
La garantie de surface dépend des clauses du contrat, qui fixent la tolérance admise entre la surface annoncée et la surface livrée et la réduction de prix appliquée au-delà. Au stade de la réservation, une réduction de valeur de plus de 10 % liée à la consistance ou à la qualité du logement vous permet de récupérer votre dépôt de garantie (article R261-31 du CCH). Faites mesurer le logement par un géomètre-expert en cas de doute sur la conformité.
La garantie d'isolation phonique impose au promoteur de livrer un logement conforme aux exigences acoustiques réglementaires (article L154-1 du CCH). Si les nuisances sonores dépassent les seuils autorisés, le constructeur doit réaliser des travaux d'amélioration à ses frais.
Les pièges à éviter lors d'un achat en VEFA
Vérifier la solidité financière du promoteur immobilier
Les faillites de promoteurs ne sont pas rares en période de crise du neuf, et elles fragilisent les chantiers en cours. Avant de signer, consultez les bilans financiers de l'entreprise et vérifiez qu'elle a bien souscrit les garanties GFA ou GFR. Un promoteur solide dispose d'un historique de livraisons réussies et de références vérifiables.
Exigez les attestations d'assurance et les justificatifs de garanties. Refusez tout contrat sans ces documents. En cas de doute, contactez l'organisme garant pour confirmer la validité des couvertures. Cette précaution limite le risque de voir votre projet abandonné en cours de route.
Analyser en détail les clauses du contrat et les descriptifs
Les descriptifs techniques détaillent les matériaux, les équipements et les prestations incluses. Comparez-les avec les plaquettes commerciales, qui n'ont aucune valeur juridique. Les écarts entre les deux documents peuvent entraîner des déceptions à la livraison.
Lisez les clauses de révision de prix liées à l'indice BT01 (Bâtiment Tous Corps d'État) : la révision ne peut pas dépasser 70 % de la variation de cet indice (article R261-15 du CCH). Vérifiez aussi les pénalités de retard de livraison prévues au contrat ; à l'inverse, les pénalités que le promoteur peut vous réclamer pour un retard de paiement sont plafonnées à 1 % par mois (article R261-14). Ces dispositions encadrent vos droits en cas de dérive du chantier.
Réaliser un état des lieux minutieux à la livraison
Lors de la remise des clés, inspectez chaque pièce et chaque équipement. Listez toutes les anomalies sur le procès-verbal de réception : fissures, malfaçons, éléments manquants, non-conformités. Ce document engage la responsabilité du promoteur et déclenche les garanties.
Si vous constatez des réserves, refusez de signer la réception sans réserves. Les 5 % restants du prix peuvent alors être consignés jusqu'à la levée des désordres. Notifiez chaque défaut dans le mois suivant la livraison pour préserver vos droits à indemnisation.
Anticiper les risques de retard de livraison
Les retards de livraison sont fréquents dans le secteur de la construction. Les intempéries, les difficultés d'approvisionnement et les problèmes techniques peuvent repousser la date de remise des clés. Le contrat prévoit des excuses limitées pour ces aléas.
Négociez des pénalités de retard dissuasives et vérifiez qu'elles sont bien mentionnées dans l'acte authentique. Si le retard dépasse plusieurs mois, évaluez les coûts induits : prolongation de votre bail en cours, frais de logement provisoire, perte de revenus locatifs. Consultez un avocat pour faire valoir vos droits à indemnisation.
Prévoir les frais annexes et les conditions de revente
Les charges de copropriété et les frais de raccordement aux réseaux s'ajoutent au prix d'achat. Le promoteur fournit une estimation prévisionnelle, mais les montants définitifs peuvent varier. Intégrez ces dépenses dans votre budget pour éviter les difficultés financières.
Si vous souhaitez revendre avant la livraison, obtenez l'accord du promoteur. La cession du contrat de réservation ou de l'acte authentique entraîne des frais de notaire supplémentaires. Toute plus-value réalisée est imposable selon le régime des plus-values immobilières. Anticipez ces contraintes si votre situation personnelle ou professionnelle évolue rapidement.
Le contexte du marché du neuf en 2026
La crise du secteur de la construction neuve
Depuis 2022, le neuf traverse une période de crise : la hausse des taux d'intérêt a freiné les achats, en particulier ceux des investisseurs, et les promoteurs ont réduit leurs lancements de programmes.
La situation reste fragile en 2026. Selon le SDES, 369 723 logements ont été autorisés à la construction de septembre 2025 à août 2026, soit 9,7 % de moins que la moyenne des cinq années précédentes. Au deuxième trimestre 2026, les particuliers ont réservé 16 112 logements neufs (- 4,8 % sur un trimestre), tandis que les mises en vente remontaient à 17 499 logements (+ 11,1 %).
Les chiffres clés du neuf et les prix
Les prix au mètre carré varient fortement selon les territoires. Le SDES publie chaque trimestre les prix de vente moyens des logements neufs par région, par département et par zone A/B/C (enquête sur la commercialisation des logements neufs) : c'est la référence à consulter pour situer le prix d'un programme.
| Indicateur (SDES) | Valeur |
|---|---|
| Logements autorisés de septembre 2025 à août 2026 | 369 723 |
| Logements neufs réservés par des particuliers au 2e trimestre 2026 | 16 112 |
Ces écarts reflètent la tension foncière, la demande locale et les coûts de construction. Les métropoles dynamiques affichent des tarifs élevés, tandis que les zones périphériques proposent des prix plus accessibles. Comparez plusieurs programmes et négociez les conditions pour optimiser votre investissement.
Les perspectives d'évolution du marché
Une reprise progressive reste conditionnée par une stabilisation des taux d'intérêt et un assouplissement des conditions de crédit. Les dispositifs d'aide à l'accession, comme le PTZ (Prêt à Taux Zéro), pèsent lourd dans la relance de la demande.
La transition énergétique et les nouvelles normes environnementales maintiennent la pression sur les coûts de construction. Les promoteurs adaptent leurs projets pour répondre aux exigences de la RE2020, ce qui peut entraîner des hausses de prix. Suivez l'évolution du marché et consultez un notaire ou un conseiller en gestion de patrimoine pour ajuster votre stratégie d'achat.


